Domain unterschriftsvollmacht.de kaufen?
Wir ziehen mit dem Projekt
unterschriftsvollmacht.de um.
Sind Sie am Kauf der Domain
unterschriftsvollmacht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain unterschriftsvollmacht.de kaufen?
Ist erbauseinandersetzung eine Veräußerung?
Ist erbauseinandersetzung eine Veräußerung? Eine Erbauseinandersetzung ist im Gegensatz zu einer Veräußerung keine freiwillige Übertragung von Eigentum, sondern eine gesetzlich geregelte Verteilung des Nachlasses unter den Erben. Bei einer Erbauseinandersetzung werden die Erben zu Miteigentümern der geerbten Vermögenswerte, während bei einer Veräußerung ein Eigentümer seine Rechte an einem Vermögenswert an einen anderen überträgt. In der Erbauseinandersetzung werden die Vermögenswerte aufgeteilt, während bei einer Veräußerung ein Vermögenswert gegen eine Gegenleistung übertragen wird. Letztendlich ist eine Erbauseinandersetzung also keine Veräußerung, da sie auf einer gesetzlichen Regelung basiert und keine freiwillige Übertragung von Eigentum darstellt. **
Wer hat das Recht, über den Gebrauch oder die Veräußerung eines Eigentumsgegenstandes zu entscheiden?
Der Eigentümer hat das alleinige Recht, über den Gebrauch oder die Veräußerung eines Eigentumsgegenstandes zu entscheiden. Dieses Recht ist durch das Eigentumsrecht geschützt. Dritte Personen haben in der Regel keine Entscheidungsbefugnis über das Eigentum eines anderen. **
Ähnliche Suchbegriffe für Veräußerung
Top-Angebote
Produkte zum Begriff Veräußerung:
-
DeutschePost Einschreiben Unterschrift, national, selbstklebend, 25 Stück à 2,65Auslieferung gegen Empfangsbestätigung mit Unterschrift Haftung der Deutschen Post bis 25 Euro Inklusive Sendungsverfolgung Merkmale: Ausführung: Unterschrift weitere Produktinformationen: Wert: 2,65 Klebung: selbstklebend Inhalt: 25Stück, sonstiges: Die Zustellung erfolgt persönlich und nur gegen Unterschrift vom Empfänger oder einen Empfangsberechtigten. Die Sendung wird durch eine Unterschrift des Empfängers quittiert. Empfangsbestätigung kann im Internet über die Sendungsverfolgung angezeigt werden.104,95 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
DeutschePost Einschreiben Unterschrift, national, selbstklebend, 10 Stück à 2,65Auslieferung gegen Empfangsbestätigung mit Unterschrift Haftung der Deutschen Post bis 25 Euro Inklusive Sendungsverfolgung Merkmale: Ausführung: Unterschrift weitere Produktinformationen: Wert: 2,65 Klebung: selbstklebend Inhalt: 10Stück, sonstiges: Die Zustellung erfolgt persönlich und nur gegen Unterschrift vom Empfänger oder einen Empfangsberechtigten. Die Sendung wird durch eine Unterschrift des Empfängers quittiert. Empfangsbestätigung kann im Internet über die Sendungsverfolgung angezeigt werden.49,97 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich die Veräußerung von Ware im Online-Handel von der Veräußerung in einem stationären Geschäft?
Im Online-Handel erfolgt die Veräußerung über eine Webseite, während sie in einem stationären Geschäft persönlich vor Ort stattfindet. Im Online-Handel können Kunden rund um die Uhr einkaufen, während stationäre Geschäfte an Öffnungszeiten gebunden sind. Im Online-Handel können Kunden die Ware nicht vor dem Kauf physisch begutachten, während dies in einem stationären Geschäft möglich ist. **
-
Wie funktioniert der Prozess der Veräußerung von Vermögenswerten? Was sind die rechtlichen und steuerlichen Auswirkungen einer Veräußerung?
Der Prozess der Veräußerung von Vermögenswerten beinhaltet die Identifizierung des zu veräußernden Vermögenswerts, die Festlegung des Verkaufspreises und die Durchführung des Verkaufs. Rechtlich gesehen müssen Verkäufer und Käufer einen Kaufvertrag abschließen, der die Bedingungen des Verkaufs festlegt. Steuerlich gesehen können Gewinne aus der Veräußerung von Vermögenswerten steuerpflichtig sein, abhängig von der Art des Vermögenswerts und der Höhe des Gewinns. **
-
Wie funktioniert die rechtliche Veräußerung von Immobilien in Deutschland? Was sind die steuerlichen Auswirkungen bei der Veräußerung von Unternehmensanteilen?
Die rechtliche Veräußerung von Immobilien in Deutschland erfolgt durch einen notariell beglaubigten Kaufvertrag, der im Grundbuch eingetragen wird. Dabei müssen Grunderwerbsteuer und gegebenenfalls Maklerprovision gezahlt werden. Bei der Veräußerung von Unternehmensanteilen können steuerliche Gewinne oder Verluste entstehen, je nachdem ob die Anteile mit Gewinn oder Verlust verkauft werden. Die steuerlichen Auswirkungen hängen auch davon ab, ob es sich um private oder betriebliche Anteile handelt und wie lange die Anteile gehalten wurden. **
-
Wie wirkt sich die Veräußerung von Vermögenswerten auf die Bilanz eines Unternehmens aus? Welche steuerlichen Auswirkungen hat die Veräußerung von Aktien?
Die Veräußerung von Vermögenswerten führt zu einer Veränderung der Bilanz, da der Verkaufserlös als Einnahme verbucht wird und der Wert des verkauften Vermögens abgeschrieben wird. Die steuerlichen Auswirkungen hängen von verschiedenen Faktoren ab, wie z.B. der Haltedauer der Aktien, dem Verkaufspreis und dem Steuersatz. In der Regel müssen Gewinne aus der Veräußerung von Aktien versteuert werden, während Verluste steuerlich geltend gemacht werden können. **

Wie beeinflusst die Veräußerung von Unternehmensanteilen den Marktwert des Unternehmens? Welche steuerlichen Aspekte sind bei der Veräußerung von Immobilien zu beachten?
Die Veräußerung von Unternehmensanteilen kann den Marktwert des Unternehmens beeinflussen, je nachdem ob die Anteile zu einem höheren oder niedrigeren Preis verkauft werden. Steuerliche Aspekte bei der Veräußerung von Immobilien sind unter anderem die Besteuerung von Gewinnen aus dem Verkauf, die Möglichkeit der steuerlichen Abschreibung von Immobilien und die Berücksichtigung von Spekulationsfristen. **
Wie verhält sich die Veräußerung von Immobilien im Vergleich zur Veräußerung von beweglichen Gütern? Welche steuerlichen Aspekte müssen dabei beachtet werden?
Die Veräußerung von Immobilien unterliegt in der Regel der Grunderwerbsteuer, während die Veräußerung von beweglichen Gütern meist der Umsatzsteuer unterliegt. Bei Immobilienverkäufen können außerdem Spekulationsfristen und -steuern anfallen. Es ist wichtig, die steuerlichen Vorschriften für beide Arten von Veräußerungen genau zu prüfen, um steuerliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Veräußerung:
-
Colop Stempel »NIO School« Unterschrift der Eltern: blauStempel »NIO School« Unterschrift der Eltern:, selbstfärbend: Ja, Stempel-Gestaltung: ein Text, Material: Kunststoff, Besonderheiten: ideal für die Schule, Schreibfarbe des Stempels: blau, Abmessung der Stempelfläche: 38,0 x 14,0 mm, Versenden/Stempel/Motivstempel8,03 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
DeutschePost Einschreiben Unterschrift, national, selbstklebend, 25 Stück à 2,65Auslieferung gegen Empfangsbestätigung mit Unterschrift Haftung der Deutschen Post bis 25 Euro Inklusive Sendungsverfolgung Merkmale: Ausführung: Unterschrift weitere Produktinformationen: Wert: 2,65 Klebung: selbstklebend Inhalt: 25Stück, sonstiges: Die Zustellung erfolgt persönlich und nur gegen Unterschrift vom Empfänger oder einen Empfangsberechtigten. Die Sendung wird durch eine Unterschrift des Empfängers quittiert. Empfangsbestätigung kann im Internet über die Sendungsverfolgung angezeigt werden.104,95 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
DeutschePost Einschreiben Unterschrift, national, selbstklebend, 10 Stück à 2,65Auslieferung gegen Empfangsbestätigung mit Unterschrift Haftung der Deutschen Post bis 25 Euro Inklusive Sendungsverfolgung Merkmale: Ausführung: Unterschrift weitere Produktinformationen: Wert: 2,65 Klebung: selbstklebend Inhalt: 10Stück, sonstiges: Die Zustellung erfolgt persönlich und nur gegen Unterschrift vom Empfänger oder einen Empfangsberechtigten. Die Sendung wird durch eine Unterschrift des Empfängers quittiert. Empfangsbestätigung kann im Internet über die Sendungsverfolgung angezeigt werden.49,97 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Ist erbauseinandersetzung eine Veräußerung?
Ist erbauseinandersetzung eine Veräußerung? Eine Erbauseinandersetzung ist im Gegensatz zu einer Veräußerung keine freiwillige Übertragung von Eigentum, sondern eine gesetzlich geregelte Verteilung des Nachlasses unter den Erben. Bei einer Erbauseinandersetzung werden die Erben zu Miteigentümern der geerbten Vermögenswerte, während bei einer Veräußerung ein Eigentümer seine Rechte an einem Vermögenswert an einen anderen überträgt. In der Erbauseinandersetzung werden die Vermögenswerte aufgeteilt, während bei einer Veräußerung ein Vermögenswert gegen eine Gegenleistung übertragen wird. Letztendlich ist eine Erbauseinandersetzung also keine Veräußerung, da sie auf einer gesetzlichen Regelung basiert und keine freiwillige Übertragung von Eigentum darstellt. **
-
Wer hat das Recht, über den Gebrauch oder die Veräußerung eines Eigentumsgegenstandes zu entscheiden?
Der Eigentümer hat das alleinige Recht, über den Gebrauch oder die Veräußerung eines Eigentumsgegenstandes zu entscheiden. Dieses Recht ist durch das Eigentumsrecht geschützt. Dritte Personen haben in der Regel keine Entscheidungsbefugnis über das Eigentum eines anderen. **
-
Wie unterscheidet sich die Veräußerung von Ware im Online-Handel von der Veräußerung in einem stationären Geschäft?
Im Online-Handel erfolgt die Veräußerung über eine Webseite, während sie in einem stationären Geschäft persönlich vor Ort stattfindet. Im Online-Handel können Kunden rund um die Uhr einkaufen, während stationäre Geschäfte an Öffnungszeiten gebunden sind. Im Online-Handel können Kunden die Ware nicht vor dem Kauf physisch begutachten, während dies in einem stationären Geschäft möglich ist. **
-
Wie funktioniert der Prozess der Veräußerung von Vermögenswerten? Was sind die rechtlichen und steuerlichen Auswirkungen einer Veräußerung?
Der Prozess der Veräußerung von Vermögenswerten beinhaltet die Identifizierung des zu veräußernden Vermögenswerts, die Festlegung des Verkaufspreises und die Durchführung des Verkaufs. Rechtlich gesehen müssen Verkäufer und Käufer einen Kaufvertrag abschließen, der die Bedingungen des Verkaufs festlegt. Steuerlich gesehen können Gewinne aus der Veräußerung von Vermögenswerten steuerpflichtig sein, abhängig von der Art des Vermögenswerts und der Höhe des Gewinns. **
Ähnliche Suchbegriffe für Veräußerung
-
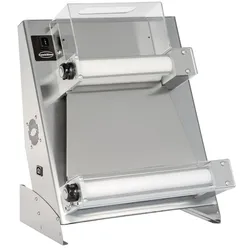
Teigausroller Recht | Combisteel 7482.0017Combisteel · 7482.0017 Teigausroller Recht Teigausroller Recht von Combisteel verbindet die folgende Ausstattung in der Ausführung 7482.0017: Spannung (Volt): 230. 230 V 540 × 510 × 680 mm Spannung 230 V Prüfen Sie vor der Bestellung den passenden elektrischen Anschluss am Aufstellort. Für Ihren Arbeitsalltag auswählen Stimmen Sie die Ausführung auf Ihre Zubereitungsabläufe und den verfügbaren Arbeitsplatz ab. Vergleichen Sie insbesondere Herstellerleistung, Anschluss und mitgelieferte Werkzeuge; angegebene Kapazitäten sind modellbezogene Herstellerwerte. Modellhinweise des Herstellers: Einstellbare Dicke: von 1 bis 4 mm Platzbedarf: 540 × 510 × 680 mm (Breite × Tiefe × Höhe). Berücksichtigen Sie zusätzlich die in der Anleitung geforderten Abstände sowie den Zugang für Transport und Bedienung. Originalabbildung des Herstellers · 7482.0017 Technische Daten Hersteller COMBISTEEL Herstellerartikelnummer 7482.0017 Breite (mm) 540 Tiefe (mm) 510 Höhe (mm) 680 Bruttogewicht (kg) 45 EAN (Hersteller) 6017432862865 GTIN (Hersteller) 8721025029723 Spannung (Volt) 230 Frequenz (Hz) 50 Gesamtleistung (kW) 0.37 Durchmesser (mm) 260-400 Steckerfertig Ja Fragen zur Auswahl Welcher elektrische Anschluss ist angegeben? Der Hersteller nennt 230 V. Beachten Sie für Anschluss und Absicherung zusätzlich die Bedienungsanleitung. Weitere Auswahl Teigausrollmaschinen Anleitungen und Zeichnungen Bedienungsanleitung (Manual 7482.0005-0010-0015-0017.pdf) Herstellerdokument (OT_7482.0017_2018.pdf) Explosionszeichnung / Ersatzteilübersicht (Exploded view 7485.0017 (2020).pdf) Konformitätserklärung (EU DECLARATION OF CONFORMITY 7482.0005-0010-0015-0017.pdf) Technische Angaben: Combisteel. Datenstand: 26.10.2026. Abbildungen können optionales Zubehör zeigen; maßgeblich ist der ausdrücklich genannte Lieferumfang.1075,82 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die rechtliche Veräußerung von Immobilien in Deutschland? Was sind die steuerlichen Auswirkungen bei der Veräußerung von Unternehmensanteilen?
Die rechtliche Veräußerung von Immobilien in Deutschland erfolgt durch einen notariell beglaubigten Kaufvertrag, der im Grundbuch eingetragen wird. Dabei müssen Grunderwerbsteuer und gegebenenfalls Maklerprovision gezahlt werden. Bei der Veräußerung von Unternehmensanteilen können steuerliche Gewinne oder Verluste entstehen, je nachdem ob die Anteile mit Gewinn oder Verlust verkauft werden. Die steuerlichen Auswirkungen hängen auch davon ab, ob es sich um private oder betriebliche Anteile handelt und wie lange die Anteile gehalten wurden. **
-
Wie wirkt sich die Veräußerung von Vermögenswerten auf die Bilanz eines Unternehmens aus? Welche steuerlichen Auswirkungen hat die Veräußerung von Aktien?
Die Veräußerung von Vermögenswerten führt zu einer Veränderung der Bilanz, da der Verkaufserlös als Einnahme verbucht wird und der Wert des verkauften Vermögens abgeschrieben wird. Die steuerlichen Auswirkungen hängen von verschiedenen Faktoren ab, wie z.B. der Haltedauer der Aktien, dem Verkaufspreis und dem Steuersatz. In der Regel müssen Gewinne aus der Veräußerung von Aktien versteuert werden, während Verluste steuerlich geltend gemacht werden können. **
-
Wie beeinflusst die Veräußerung von Unternehmensanteilen den Marktwert des Unternehmens? Welche steuerlichen Aspekte sind bei der Veräußerung von Immobilien zu beachten?
Die Veräußerung von Unternehmensanteilen kann den Marktwert des Unternehmens beeinflussen, je nachdem ob die Anteile zu einem höheren oder niedrigeren Preis verkauft werden. Steuerliche Aspekte bei der Veräußerung von Immobilien sind unter anderem die Besteuerung von Gewinnen aus dem Verkauf, die Möglichkeit der steuerlichen Abschreibung von Immobilien und die Berücksichtigung von Spekulationsfristen. **
-
Wie verhält sich die Veräußerung von Immobilien im Vergleich zur Veräußerung von beweglichen Gütern? Welche steuerlichen Aspekte müssen dabei beachtet werden?
Die Veräußerung von Immobilien unterliegt in der Regel der Grunderwerbsteuer, während die Veräußerung von beweglichen Gütern meist der Umsatzsteuer unterliegt. Bei Immobilienverkäufen können außerdem Spekulationsfristen und -steuern anfallen. Es ist wichtig, die steuerlichen Vorschriften für beide Arten von Veräußerungen genau zu prüfen, um steuerliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.